Maak een budget dat past bij jouw inkomsten
Een huishoudbudget maken is eenvoudiger wanneer je iedere maand hetzelfde bedrag ontvangt. Je weet dan ongeveer wat er binnenkomt en welke uitgaven je kunt verwachten. Maar wat als je inkomen regelmatig verandert? Misschien werk je als zelfstandige, heb je wisselende diensten of verdien je extra met tijdelijke opdrachten. De ene maand kan dan ruimer zijn dan de andere. Daardoor wordt plannen soms lastig. Toch hoeft een wisselend inkomen geen reden te zijn om het overzicht te verliezen. Met een praktisch huishoudboekje kun je je inkomsten en uitgaven beter volgen. Het belangrijkste is dat je niet iedere maand uitgaat van het hoogste bedrag dat je mogelijk ontvangt. Kies liever een voorzichtige basis en pas je planning aan wanneer je werkelijke inkomsten bekend zijn.
Begin met een realistisch basisinkomen
De eerste stap is inzicht krijgen in wat je daadwerkelijk verdient. Bekijk daarom je inkomsten van de afgelopen maanden. Noteer wat er op je rekening is binnengekomen en houd rekening met rustige en drukke periodes. Een gemiddelde kan nuttig zijn, maar vertelt niet altijd het hele verhaal. Een uitzonderlijk goede maand kan het gemiddelde namelijk flink verhogen. Kijk daarom ook naar de maanden waarin je het minst verdiende. Gebruik vervolgens een voorzichtig bedrag als uitgangspunt voor je vaste planning. Zo voorkom je dat je uitgaven afhangen van inkomsten die misschien niet terugkomen. Ontvang je bijvoorbeeld per opdracht betaald? Maak dan onderscheid tussen geld dat al binnen is en bedragen die je nog verwacht. Een verwachte betaling is immers niet hetzelfde als beschikbaar inkomen.
Zet vaste lasten als eerste op een rij
Daarna breng je je vaste lasten in kaart. Denk aan huur of hypotheek, energie, verzekeringen, internet en andere terugkerende rekeningen. Noteer ook wanneer deze bedragen worden afgeschreven. Daardoor zie je niet alleen hoeveel je nodig hebt, maar ook wanneer het geld beschikbaar moet zijn. Dit is extra belangrijk bij wisselende inkomsten. Een betaling kan immers later binnenkomen dan je had gehoopt. Kijk vervolgens welke uitgaven echt noodzakelijk zijn en welke je eventueel kunt aanpassen. Vergeet ook jaarlijkse kosten niet. Denk aan gemeentelijke heffingen, onderhoud of verzekeringen die niet iedere maand worden betaald. Door hiervoor maandelijks een bedrag te reserveren, voorkom je dat zo’n rekening je hele planning overhoop haalt.
Werk met een rustige maand als uitgangspunt
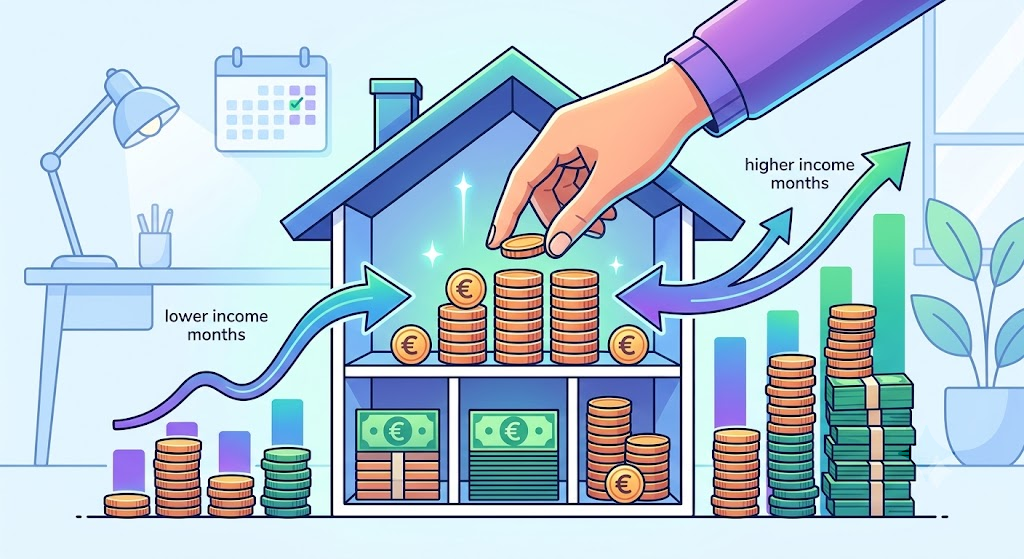
Een bruikbare manier om wisselende inkomsten te beheren, is je budget af te stemmen op een rustige maand. Dat betekent niet dat je altijd het minimale moet verwachten. Het betekent vooral dat je voorzichtig plant. Bepaal welk bedrag nodig is voor de belangrijkste uitgaven en kijk of dit haalbaar is met je lagere inkomsten. In een goede maand ontstaat er dan mogelijk extra ruimte. Die ruimte kun je gebruiken om toekomstige rekeningen op te vangen of een reserve op te bouwen. Bovendien voorkom je dat je vaste uitgaven automatisch meegroeien met iedere tijdelijke stijging van je inkomen. Houd je budget daarom eenvoudig. Een realistische planning die je daadwerkelijk gebruikt, werkt beter dan een ingewikkeld overzicht dat je na enkele weken niet meer bijwerkt.
Verdeel je geld over duidelijke categorieën
Een huishoudboekje wordt overzichtelijker wanneer je uitgaven in categorieën verdeelt. Begin bijvoorbeeld met vaste lasten, boodschappen, vervoer, persoonlijke uitgaven en reserveringen. Zo zie je snel waar je geld naartoe gaat. Daarnaast kun je beter herkennen welke kosten veranderen wanneer je inkomen schommelt. Noteer de bedragen regelmatig en vergelijk ze met je planning. Je hoeft niet iedere kleine aankoop uitgebreid te analyseren. Het gaat vooral om een betrouwbaar beeld van je uitgaven. Merk je dat boodschappen of vervoerskosten hoger uitvallen dan verwacht? Pas dan je begroting aan. Bovendien helpt het om onderscheid te maken tussen noodzakelijke kosten en uitgaven die je zelf kunt plannen. Daardoor kun je makkelijker beslissen wat prioriteit krijgt in een minder goede maand.
Gebruik goede maanden om meer rust te creëren
Een hogere inkomstenmaand kan prettig aanvoelen. Toch is het verstandig om niet meteen het volledige extra bedrag uit te geven. Een deel ervan kan namelijk nodig zijn wanneer je later minder opdrachten hebt of minder uren werkt. Bepaal daarom vooraf hoe je extra inkomsten wilt verdelen. Je kunt bijvoorbeeld eerst komende vaste lasten aanvullen en vervolgens geld reserveren voor onregelmatige uitgaven. Daarna kun je bekijken hoeveel ruimte er overblijft voor andere doelen. Zo krijgt extra inkomen een duidelijke functie. Het hoeft niet te betekenen dat je jezelf niets mag gunnen. Een haalbare planning mag ruimte laten voor ontspanning. Het belangrijkste is dat je bewuste keuzes maakt en niet rekent op een volgende goede maand voordat die inkomsten daadwerkelijk zijn ontvangen.
Houd rekening met onverwachte veranderingen
Zelfs een goed opgesteld budget kan veranderen. Een opdracht valt weg, een betaling loopt vertraging op of een apparaat gaat kapot. Daarom is het nuttig om ruimte te houden voor onverwachte kosten. Begin met een bedrag dat past bij je huidige situatie en bouw dit geleidelijk op wanneer dat mogelijk is. Kijk daarnaast regelmatig naar aankomende betalingen. Zo kun je eerder reageren wanneer een maand krapper dreigt te worden. Soms helpt het om uitgaven tijdelijk uit te stellen of een afspraak aan te passen. Neem bij betalingsproblemen zo vroeg mogelijk contact op met de betrokken organisatie. Wacht niet tot meerdere rekeningen zich opstapelen. Een actueel overzicht maakt het eenvoudiger om te zien welke stappen nodig zijn.
Bekijk je huishoudboekje regelmatig opnieuw
Een budget is geen vast document dat je één keer invult en daarna vergeet. Bij wisselende inkomsten is het juist belangrijk om je overzicht regelmatig bij te werken. Kies bijvoorbeeld een vast moment iedere week om nieuwe inkomsten en uitgaven te noteren. Bekijk daarnaast aan het einde van de maand wat goed ging en wat anders liep dan verwacht. Vergelijk je oorspronkelijke planning met de werkelijke bedragen. Zo ontdek je patronen en kun je je volgende maand beter voorbereiden. Een eenvoudig huishoudboekje in Excel of een overzicht op papier kan hiervoor voldoende zijn. Kies vooral een systeem dat bij je past en dat je gemakkelijk blijft gebruiken.
Kies voor overzicht in plaats van perfecte voorspellingen
Een wisselend inkomen maakt plannen minder voorspelbaar, maar overzicht blijft mogelijk. Begin met een voorzichtig basisinkomen, noteer je vaste lasten en verdeel je uitgaven in duidelijke categorieën. Reserveer daarnaast waar mogelijk geld voor rustige maanden en onverwachte rekeningen. Pas je budget vervolgens aan op basis van wat werkelijk binnenkomt. Je hoeft niet iedere maand precies te voorspellen hoe alles zal verlopen. Het doel is dat je weet welke kosten eraan komen en welke ruimte je hebt. Met een eenvoudig huishoudboekje kun je daardoor beter vooruitkijken en rustiger beslissingen nemen, ook wanneer je inkomsten niet iedere maand hetzelfde zijn.